1. BGA-Ausschussvorsitzender Thorsten Klindworth zu den steuerpolitischen Herausforderungen
2025 wurden in Deutschland Güter und Dienstleistungen im Wert von 4.470 Milliarden Euro erwirtschaftet. Eine Verbesserung der Leistungs- und Wettbewerbsfähigkeit erleichtert wirtschaftliches Wachstum und stärkt das Fundament für die Sicherung der Ausgaben des Staates. 2025 wurden 990 Milliarden Euro an Steuern und weitere über 700 Milliarden Euro an Beiträgen zu den Sozialversicherungen eingenommen. Doch die Ausgaben des Bundes laufen den Einnahmen davon. Die Staatsschulden betrugen 2025 über 2.834 Milliarden Euro. In den kommenden Jahren soll nochmals eine Billion Euro an neuen Schulden hinzukommen, auch wenn diese schwerpunktmäßig für Verteidigung, Infrastruktur und Klimaschutz verwandt werden sollen. Die Zinslast steigt von 4 Milliarden Euro im Jahr 2019 nach dem Finanzplan des Bundes auf über 80 Milliarden Euro im Jahr 2028. Klindworth: „Will Deutschland weiter wirtschaftlich an der Spitze bleiben, muss nicht nur die finanzielle Tragfähigkeit der Staatsausgaben gesichert werden, sondern auch die Leistungsfähigkeit der Unternehmen.“
Von den Unternehmen wurden 2025 allein rund 174 Milliarden Euro an Gewinnsteuern, insbesondere Körperschaftsteuer, Einkommensteuer, Gewerbesteuer, Solidaritätszuschlag an den Fiskus abgeführt, 2010 waren es noch 75 Milliarden Euro. Zudem führen die Unternehmen die Umsatzsteuer für die Verbraucher und die Lohnsteuer für die Arbeitnehmer ab. Auch die Unternehmen des Groß- und Außenhandels leisten ihren Beitrag hierzu. Der BGA hält Wachstums- und Leistungsimpulse gerade in wirtschaftlichen schwierigen Zeiten für erforderlich, um die Leistungs- und Wettbewerbsfähigkeit zu stärken. Klindworth: „Wenn es gelingt, das Wachstum um ein Prozent zu erhöhen, würde dies dem Staat allein 11 Milliarden mehr an Steuern in die öffentlichen Kassen spülen. Wenn aber Umsätze schwächeln, Kosten und Bürokratie unverändert und unverhältnismäßig hoch bleiben, laufen Unternehmen mittelfristig in angespannte Finanzen und sehen sich zunehmend auch mit dem Risiko von Insolvenz konfrontiert. 2025 sind allein rund 800 Unternehmen im Groß- und Außenhandel in Insolvenz gegangen – ein unerfreulicher Rekord.“
Deutschland braucht leistungsfähige, innovative und digitale Unternehmen, die die wirtschaftliche und gesellschaftliche Entwicklung voranbringen, Beschäftigung sichern und so ihren Beitrag zur Erfüllung der Staatsaufgaben leisten. Nach den Daten des Bundesministeriums der Finanzen liegt die steuerliche Belastung in Deutschland im Vergleich zu wichtigen Konkurrenten nicht nur an der Spitze, sondern befindet sich auch wieder im Steigen. 2024 lag die Belastung wieder knapp über 30 Prozent, während diese bei vielen Wettbewerbern aus unseren Nachbarstaaten bei 25 Prozent oder deutlich weniger liegt.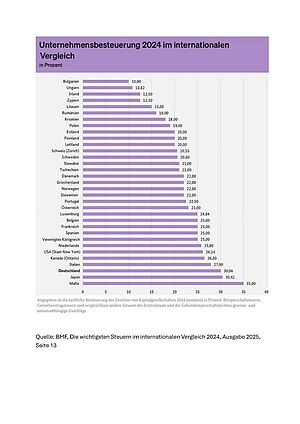
Nicht vergessen werden sollte, dass die Einkommensteuer nicht nur Arbeitnehmer erfasst, sondern auch die zentrale Gewinnsteuer für Personenunternehmen und Selbstständige ist. Das oberste Fünftel der Einkommensteuerpflichtigen – Steuerzahler, die dem Spitzensteuersatz unterliegen – tragen fast drei Viertel des Steueraufkommens, das untere Fünftel mit Einkommen unter 18.452 Euro 0,4 Prozent. Die Steuerschraube sollte daher nicht überdreht werden, um Leistung nicht zu bestrafen. Der BGA hält vor diesem Hintergrund eine Modernisierung und Vereinfachung der Besteuerung von Unternehmen und eine Entlastung der Einkommensbezieher für dringend erforderlich.
Beitrag der Steuerpflichtigen zum Lohn- und Einkommensteueraufkommen 2026 | ||
| Obere …% der Steuerpflichtigen | Einkünfte ab … Euro | Kumulierter Anteil in % an der Lohn- und Einkommensteuer |
| 1 | 295.299 | 24,6 |
| 5 | 149.999 | 44,3 |
| 10 | 111.491 | 56,9 |
| 20 | 78.358 | 72,3 |
| 25 | 68.505 | 77,6 |
| 50 | 40.567 | 93,5 |
| Untere …% der Steuerpflichtigen | Einkünfte bis … Euro | Kumulierter Anteil in % |
| 20 | 18.452 | 0,4 |
| 50 | 40.567 | 6,5 |
Quelle: Datensammlung zur Steuerpolitik, Ausgabe 2026, Seite 20
Schwerpunkt für den BGA ist eine Unternehmensteuerstrukturreform. „Nach dem sog. Investitionsbooster aus verbesserter Abschreibung und stufenweiser Senkung der Körperschaftsteuer und der Thesaurierungsbesteuerung müssen Umwandlungen erleichtert sowie die Körperschaftsteueroption und die Thesaurierungsbegünstigung praxisgerecht vereinfacht werden. Beim Einkommensteuertarif müssen auch wirkliche Entlastungen umgesetzt werden, die auch KMU einbeziehen, die vielfach nicht von der Senkung des Körperschaftsteuersatzes oder der Thesaurierungsbesteuerung profitieren. Neue Belastungen, die zu einer Erhöhung im oberen Bereich führen, sehen wir mit Blick auf die erforderlichen Leistungsanreize kritisch,“ so Klindworth weiter.
Wenn das Bundesverfassungsgericht zur steuerlichen Behandlung von Betriebsvermögen bei der Erbschaft- und Schenkungsteuer an seiner bisherigen Rechtsprechung festhalten sollte, erwartet der BGA, dass betriebliches Vermögen auch künftig erbschaftsteuerfrei übergehen kann. Die Unternehmen dürfen nicht durch den Entzug von betrieblich gebundenem Vermögen geschwächt werden. Erfreulich ist, dass die Bundesregierung nun eine langjährige Forderung des BGA aufgreift und bei der Frage zur Versorgung mit Gütern im B2B-Bereich aus Drittstaaten die Direktverrechnung von Einfuhrumsatzsteuer und entsprechendem Vorsteuerabzug konkret angeht. „Vereinfachungen und Entbürokratisierungen müssen im Steuerrecht aber insgesamt wirksam und praxistauglich realisiert werden,“ so Klindworth abschließend.